
Finanzas
La pestaña Finanzas reúne las herramientas clásicas de la evaluación financiera de proyectos. Todas funcionan sin simulación y casi todas tienen Exportar a hoja para llevar los resultados al libro.
Convenciones: las tasas se escriben como porcentaje en los campos marcados con %; los flujos empiezan en el período 0 (normalmente la inversión, con signo negativo), que no se descuenta.
Evaluador de proyectos
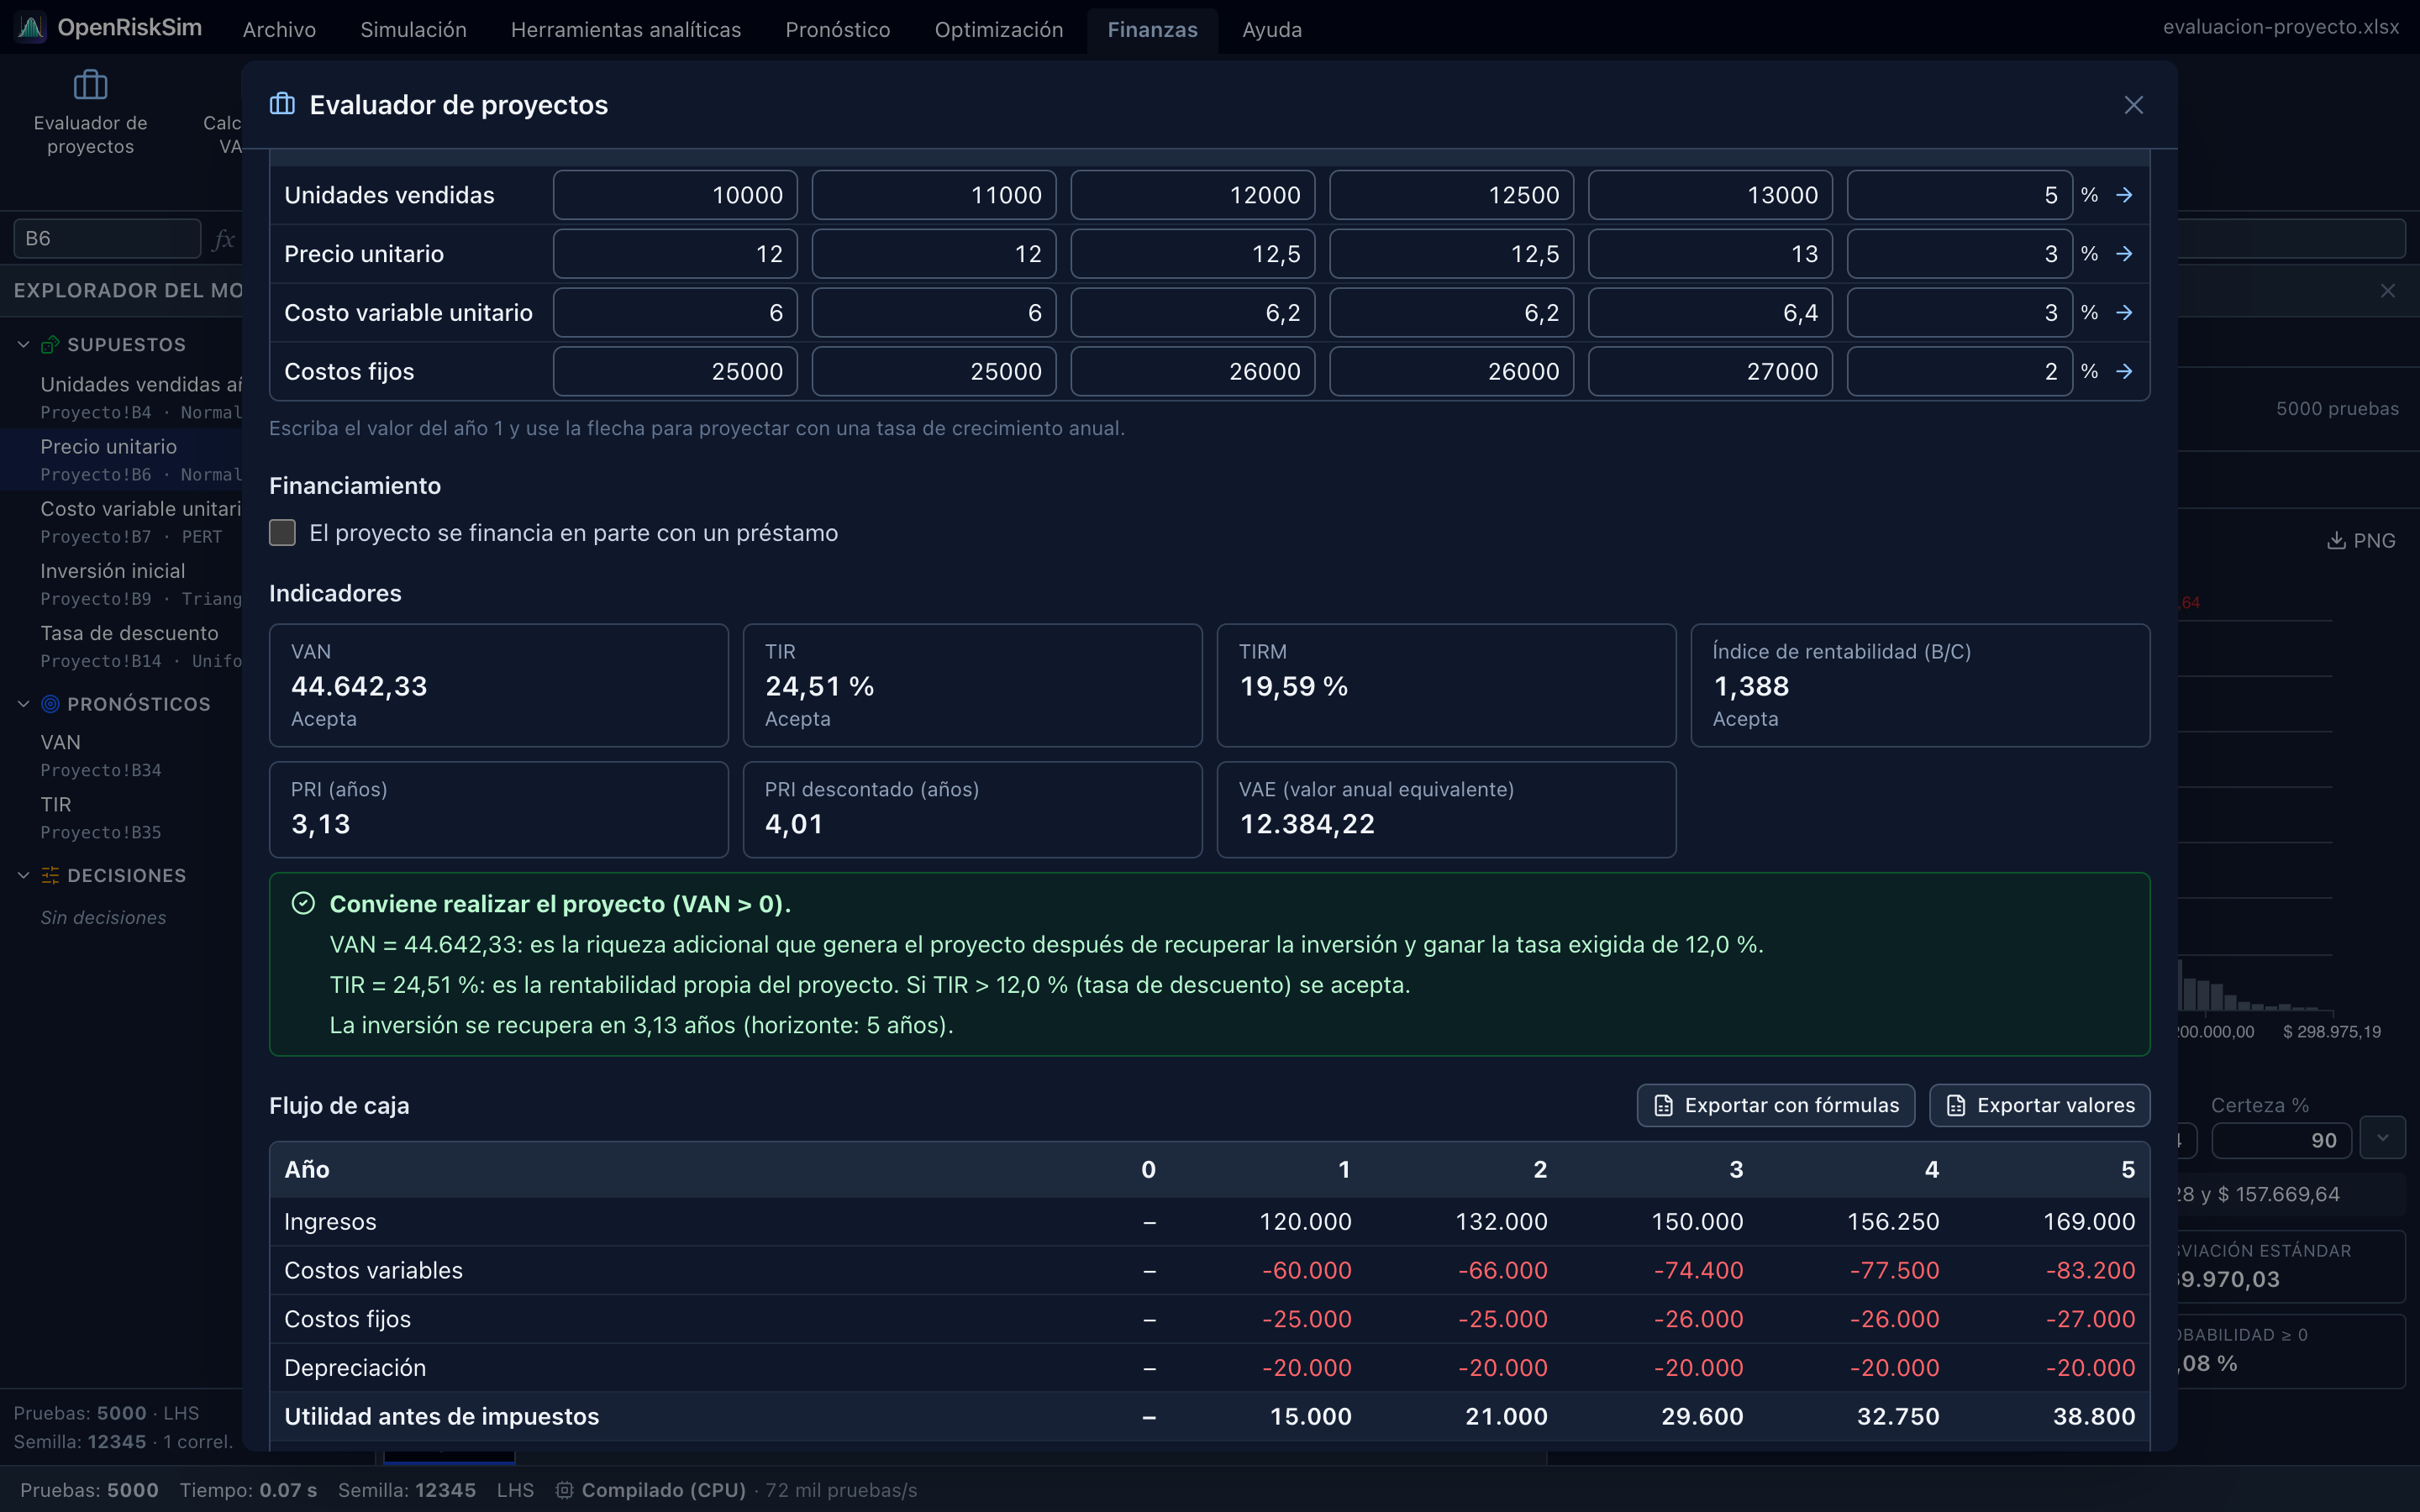
Para qué sirve. Arma el flujo de caja completo de un proyecto — ingresos, costos, depreciación, impuestos, inversión, capital de trabajo y valor de salvamento — y calcula los indicadores de rentabilidad. Si hay financiamiento, calcula también el flujo de caja del inversionista. Con Exportar con fórmulas el flujo se convierte en una hoja viva lista para el análisis de riesgo.
Cómo se usa.
- Datos generales: Horizonte (años), Inversión inicial (activo fijo), Capital de trabajo, Valor de salvamento (valor de venta de los activos al final), Método de depreciación (línea recta, doble saldo decreciente o suma de dígitos), Vida útil (años), Tasa de impuesto y Tasa de descuento (TMAR / WACC).
- Datos por año: Unidades vendidas, Precio unitario, Costo variable unitario y Costos fijos para cada año. Escribe el valor del año 1, pon una tasa de Crecimiento y pulsa la flecha → para proyectar los demás años.
- Financiamiento (opcional): marca El proyecto se financia en parte con un préstamo e indica Monto del préstamo, Tasa del préstamo, Plazo (años) y el sistema de amortización.
Los resultados se actualizan al instante.
Cómo se construye el flujo
Flujo de caja del proyecto (flujo libre):
Flujo de caja del inversionista (si hay préstamo):
Indicadores
| Indicador | Fórmula | Criterio |
|---|---|---|
| VAN | VAN = Σₜ FCₜ / (1 + i)ᵗ, t = 0…n | VAN > 0 ⇒ se acepta: es la riqueza adicional después de recuperar la inversión y ganar la tasa exigida i. |
| TIR | Tasa r tal que Σₜ FCₜ / (1 + r)ᵗ = 0 | TIR > i ⇒ se acepta. |
| TIRM | TIRM = (VF de los flujos positivos a la tasa de reinversión / |VP de los flujos negativos a la tasa de financiamiento|)^(1/n) − 1 | Corrige el supuesto de reinversión a la TIR y siempre es única. En el evaluador ambas tasas son la tasa de descuento. |
| Índice de rentabilidad (B/C) | IR = VP de los flujos de t = 1…n / |FC₀| = 1 + VAN / |FC₀| | IR > 1 ⇒ se acepta. |
| PRI (años) | Período en que el flujo acumulado se vuelve ≥ 0, interpolando dentro del año | Menor es mejor; indica liquidez, no rentabilidad. |
| PRI descontado (años) | Igual, con flujos descontados | Siempre ≥ PRI. |
| VAE (valor anual equivalente) | VAE = VAN × i / (1 − (1 + i)⁻ⁿ) | Para comparar proyectos de distinta duración. |
| VAN / TIR del inversionista | Los mismos cálculos sobre el flujo del inversionista | Compara la TIR del inversionista con el costo del capital propio (Ke). |
El evaluador muestra un veredicto («Conviene realizar el proyecto (VAN > 0)»), explica el significado de cada indicador y advierte cuando el flujo cambia de signo varias veces y tiene más de una TIR: en ese caso decide con el VAN o la TIRM.
Debajo se muestran la tabla Flujo de caja y el Perfil del VAN (VAN en función de la tasa de descuento: la TIR es la tasa donde la curva cruza el cero).
Exportar
- Exportar con fórmulas: crea una hoja
Proyectocon el modelo vivo (fórmulas que reproducen exactamente los cálculos del evaluador). El mensaje te indica la celda del VAN y las del precio y las unidades. Desde ahí: define un pronóstico en el VAN y supuestos en las celdas de datos, y ejecuta la simulación. Ver el tutorial. - Exportar valores: crea una hoja
Proyecto (valores)con los números, sin fórmulas (para anexos o informes).
Calculadora VAN/TIR
Para qué sirve. Calcula todos los indicadores de cualquier flujo de caja: VAN, TIR (y todas las TIR si el flujo cambia de signo varias veces), TIRM, PRI, PRI descontado, índice de rentabilidad y VAE.
Cómo se usa. En Flujos de caja (período 0, 1, 2…) pega o selecciona los flujos (inversiones y egresos con signo negativo), e indica la Tasa de descuento, la Tasa de financiamiento (TIRM) y la Tasa de reinversión (TIRM). Pulsa Calcular.
Cómo interpretarlo. Además de los indicadores, muestra el gráfico Flujos y acumulados (flujo, acumulado y acumulado descontado: el PRI es donde el acumulado cruza el cero) y una tabla con Factor de descuento y Valor presente de cada período. Si el flujo no cambia de signo, avisa que no existe TIR.
TIR múltiples
Un flujo como −100, +230, −132 (inversión, ingreso, costo de cierre) tiene dos TIR: 10 % y 20 %. La calculadora las muestra todas. Cuando hay más de una, la TIR no sirve como criterio: usa el VAN o la TIRM.
Amortización de préstamos
Para qué sirve. Genera la tabla de amortización y compara sistemas.
Cómo se usa. Indica Monto del préstamo, Tasa por período (mensual si los pagos son mensuales: 12 % nominal anual ⇒ 1 % mensual), Número de cuotas y Sistema de amortización:
| Sistema | Cuota | Comportamiento |
|---|---|---|
| Francés (cuota constante) | C = P × i / (1 − (1 + i)⁻ⁿ) | Todas las cuotas iguales; al inicio se paga sobre todo interés y al final, capital. |
| Alemán (amortización constante) | Amortización = P / n; cuota = P/n + interés sobre el saldo | Las cuotas bajan con el tiempo. |
| Americano (bullet) | Solo intereses (P × i); el capital completo en la última cuota | Menor carga inicial, mayor interés total. |
Cómo interpretarlo. Se muestran Primera cuota, Última cuota, Total pagado, Total de intereses, la comparación de intereses totales entre los tres sistemas, los gráficos Composición de las cuotas y Saldo de la deuda, y la Tabla de amortización (Cuota, Interés, Amortización, Saldo).
Depreciación
Para qué sirve. Compara métodos de depreciación de un activo: Línea recta, Saldo decreciente, Doble saldo decreciente, Suma de dígitos de los años y Unidades producidas (para este último, indica las Unidades producidas por año).
Cómo se usa. Indica Costo del activo, Valor residual y Vida útil (años).
Cómo interpretarlo. Todos los métodos deprecian el mismo total (costo − valor residual); cambia el momento. Los métodos acelerados deprecian más al inicio: como la depreciación reduce impuestos, adelantan ese ahorro tributario y aumentan el VAN. Se muestran la Depreciación anual y el Valor en libros de cada método en gráfico y tabla.
| Método | Depreciación del año t |
|---|---|
| Línea recta | (C − VR) / n |
| Suma de dígitos | (C − VR) × (n − t + 1) / [n(n + 1)/2] |
| Saldo decreciente | tasa fija 1 − (VR/C)^(1/n) × valor en libros (como DB de Excel) |
| Doble saldo decreciente | 2/n × valor en libros al inicio del año, cambiando a línea recta cuando esta es mayor y sin bajar del valor residual (como DDB/VDB de Excel) |
| Unidades producidas | (C − VR) × unidades del año / unidades totales |
Costo de capital
Para qué sirve. Calcula la tasa de descuento del proyecto. Tiene tres pestañas:
CAPM. Costo del capital propio con riesgo país:
Campos: Tasa libre de riesgo, Rentabilidad del mercado, Riesgo país (prima EMBI) y Beta. Opcionalmente, Calcular beta apalancada desde la beta desapalancada del sector (Hamada):
con Beta desapalancada, Deuda / Patrimonio y Tasa de impuesto. Útil en Latinoamérica: tomas la beta del sector de mercados desarrollados (por ejemplo, de las tablas de Damodaran), la reapalancas con tu estructura de capital y sumas el riesgo país.
WACC. Costo promedio ponderado de capital:
Campos: Patrimonio (E), Deuda (D), Tasa de impuesto, Costo del capital propio (Ke) (o Usar el Ke calculado con CAPM) y Costo de la deuda (Kd). El WACC es la tasa de descuento del flujo del proyecto; el Ke, la del flujo del inversionista.
Conversión de tasas.
- Nominal → efectiva: TEA = (1 + j/m)ᵐ − 1, con m = Capitalizaciones por año (12 mensual, 4 trimestral, 2 semestral).
- Efectiva → nominal / periódica: tasa periódica = (1 + TEA)^(1/m) − 1; nominal = tasa periódica × m.
- Tasa real (Fisher): (1 + nominal) = (1 + real) × (1 + inflación). Usa la tasa real para flujos en moneda constante y la nominal para flujos con inflación.
Punto de equilibrio
Dos pestañas:
Contable. Cantidad que hay que vender para que la utilidad sea cero:
Con Ventas esperadas (unidades) calcula también el Margen de seguridad (cuánto pueden caer las ventas antes de generar pérdidas). Muestra el gráfico de Ingresos vs Costo total. Si el precio no supera el costo variable, no existe punto de equilibrio.
VAN = 0 (modelo). Busca el valor de una celda de entrada del libro (precio, unidades, costo…) que hace que un pronóstico (como el VAN) sea igual a un Valor objetivo (0 por defecto), buscando entre Buscar desde y Buscar hasta. Responde a la pregunta: ¿cuánto puede empeorar esta variable antes de que el proyecto deje de convenir? Se muestran el Valor crítico, el Valor actual, el Cambio necesario (%) y la curva del pronóstico según la celda.
Úsalo junto con la simulación
Si el precio crítico es $22,30 y el precio actual $26, el precio puede caer ≈ 14 % antes de que el VAN sea negativo. Compara ese valor con la distribución que asignaste al precio: ¿qué probabilidad tiene de estar por debajo?
Análisis de escenarios
Para qué sirve. La versión simplificada del análisis de riesgo: combina escenarios (Pesimista, Base, Optimista y los que agregues con Agregar escenario) con sus Probabilidades y un Valor (p. ej. el VAN de cada escenario).
Cómo interpretarlo. Calcula el Valor esperado E = Σ pᵢ·VANᵢ, la Desviación estándar σ = √Σ pᵢ·(VANᵢ − E)², el Coeficiente de variación σ/|E| (CV > 1 ⇒ riesgo alto en relación con el valor esperado) y la Probabilidad de valor negativo (suma de probabilidades de los escenarios con valor < 0). Si las probabilidades no suman 100 %, se normalizan.
La simulación de Monte Carlo generaliza esta idea a miles de escenarios: para un análisis completo, define supuestos en las variables clave y ejecuta una simulación.