
Tutorial: análisis de riesgo de un proyecto de inversión
Este tutorial recorre, de principio a fin, un análisis de riesgo como el que se pide en un trabajo práctico de Preparación y Evaluación de Proyectos: desde el flujo de caja determinista hasta la recomendación final. Usaremos el modelo del ejemplo «Evaluación de proyecto» que trae la aplicación, para que puedas reproducir exactamente las mismas cifras.
Tiempo estimado: 45 minutos. Requisitos: haber leído el inicio rápido.
1. El caso
Una empresa evalúa lanzar un producto con un horizonte de 5 años:
| Variable | Valor base | Celda |
|---|---|---|
| Unidades vendidas el año 1 | 10 000 | B4 |
| Crecimiento anual de unidades | 5 % | B5 |
| Precio unitario (año 1) | $26,00 | B6 |
| Costo variable unitario (año 1) | $12,00 | B7 |
| Costos fijos anuales | $60 000 | B8 |
| Inversión inicial (activo fijo) | $250 000 | B9 |
| Vida útil (depreciación lineal) | 5 años | B10 |
| Valor de rescate | $25 000 | B11 |
| Tasa de impuesto | 25 % | B12 |
| Capital de trabajo | 10 % de las ventas del año siguiente | B13 |
| Tasa de descuento (TMAR) | 12 % | B14 |
| Inflación de precios y costos | 3 % | B15 |
2. Armar el flujo de caja
Tienes tres caminos. Elige uno:
A. Usar el ejemplo (recomendado para este tutorial). Archivo → Ejemplos → Evaluación de proyecto. Ya trae el flujo de caja (filas 17–31) y los indicadores (filas 33–38). Para empezar desde cero con el modelo de riesgo, pulsa Simulación → Nuevo perfil: borra los supuestos y pronósticos, pero deja la hoja intacta.
B. Usar el Evaluador de proyectos. Finanzas → Evaluador de proyectos: completa los datos generales, los datos por año y (si corresponde) el financiamiento, y pulsa Exportar con fórmulas. Se crea una hoja Proyecto con el flujo de caja con fórmulas vivas, y un mensaje te indica en qué celda está el VAN y dónde están el precio y las unidades para definir los supuestos. Ver Finanzas → Evaluador de proyectos.
C. Abrir tu propio Excel. Archivo → Abrir con el .xlsx de tu proyecto. Asegúrate de que el VAN sea una fórmula que dependa de las celdas de entrada (no un valor pegado).
Revisa que el modelo esté «vivo»
Antes de simular, cambia a mano una entrada (por ejemplo, el precio de 26 a 20) y comprueba que el VAN cambia. Si no cambia, hay valores pegados en lugar de fórmulas o referencias rotas. Luego deshaz el cambio (Ctrl+Z).
3. Resultado determinista
Con los valores base, el ejemplo da:
| Indicador | Celda | Valor | Decisión |
|---|---|---|---|
| VAN (12 %) | B34 | $58 250 | VAN > 0 ⇒ se acepta |
| TIR | B35 | 19,1 % | TIR > 12 % ⇒ se acepta |
| Periodo de recuperación | B36 | 3,51 años | Menor que el horizonte |
| Índice de rentabilidad | B37 | 1,21 | > 1 |
| VAE | B38 | $16 159 por año | > 0 |
El flujo de caja libre es: año 0 −$276 000 (inversión + capital de trabajo), años 1–5: $69 131, $76 166, $83 843, $92 218 y $164 818 (este último incluye el rescate y la recuperación del capital de trabajo).
La conclusión determinista sería «el proyecto conviene». La pregunta del análisis de riesgo es: ¿con qué probabilidad?
4. Identificar las variables críticas (tornado)
No todas las variables merecen ser supuestos. Para saber cuáles importan, haz un análisis de sensibilidad antes de simular. El tornado de OpenRiskSim necesita supuestos ya definidos, así que en la práctica se procede así: define provisionalmente supuestos amplios en todas las entradas candidatas, corre el tornado y luego refina las que resulten críticas.
Con los supuestos del paso 5 ya definidos, abre Herramientas analíticas → Tornado, elige el pronóstico VAN, deja los percentiles en 10 y 90 y pulsa Calcular:
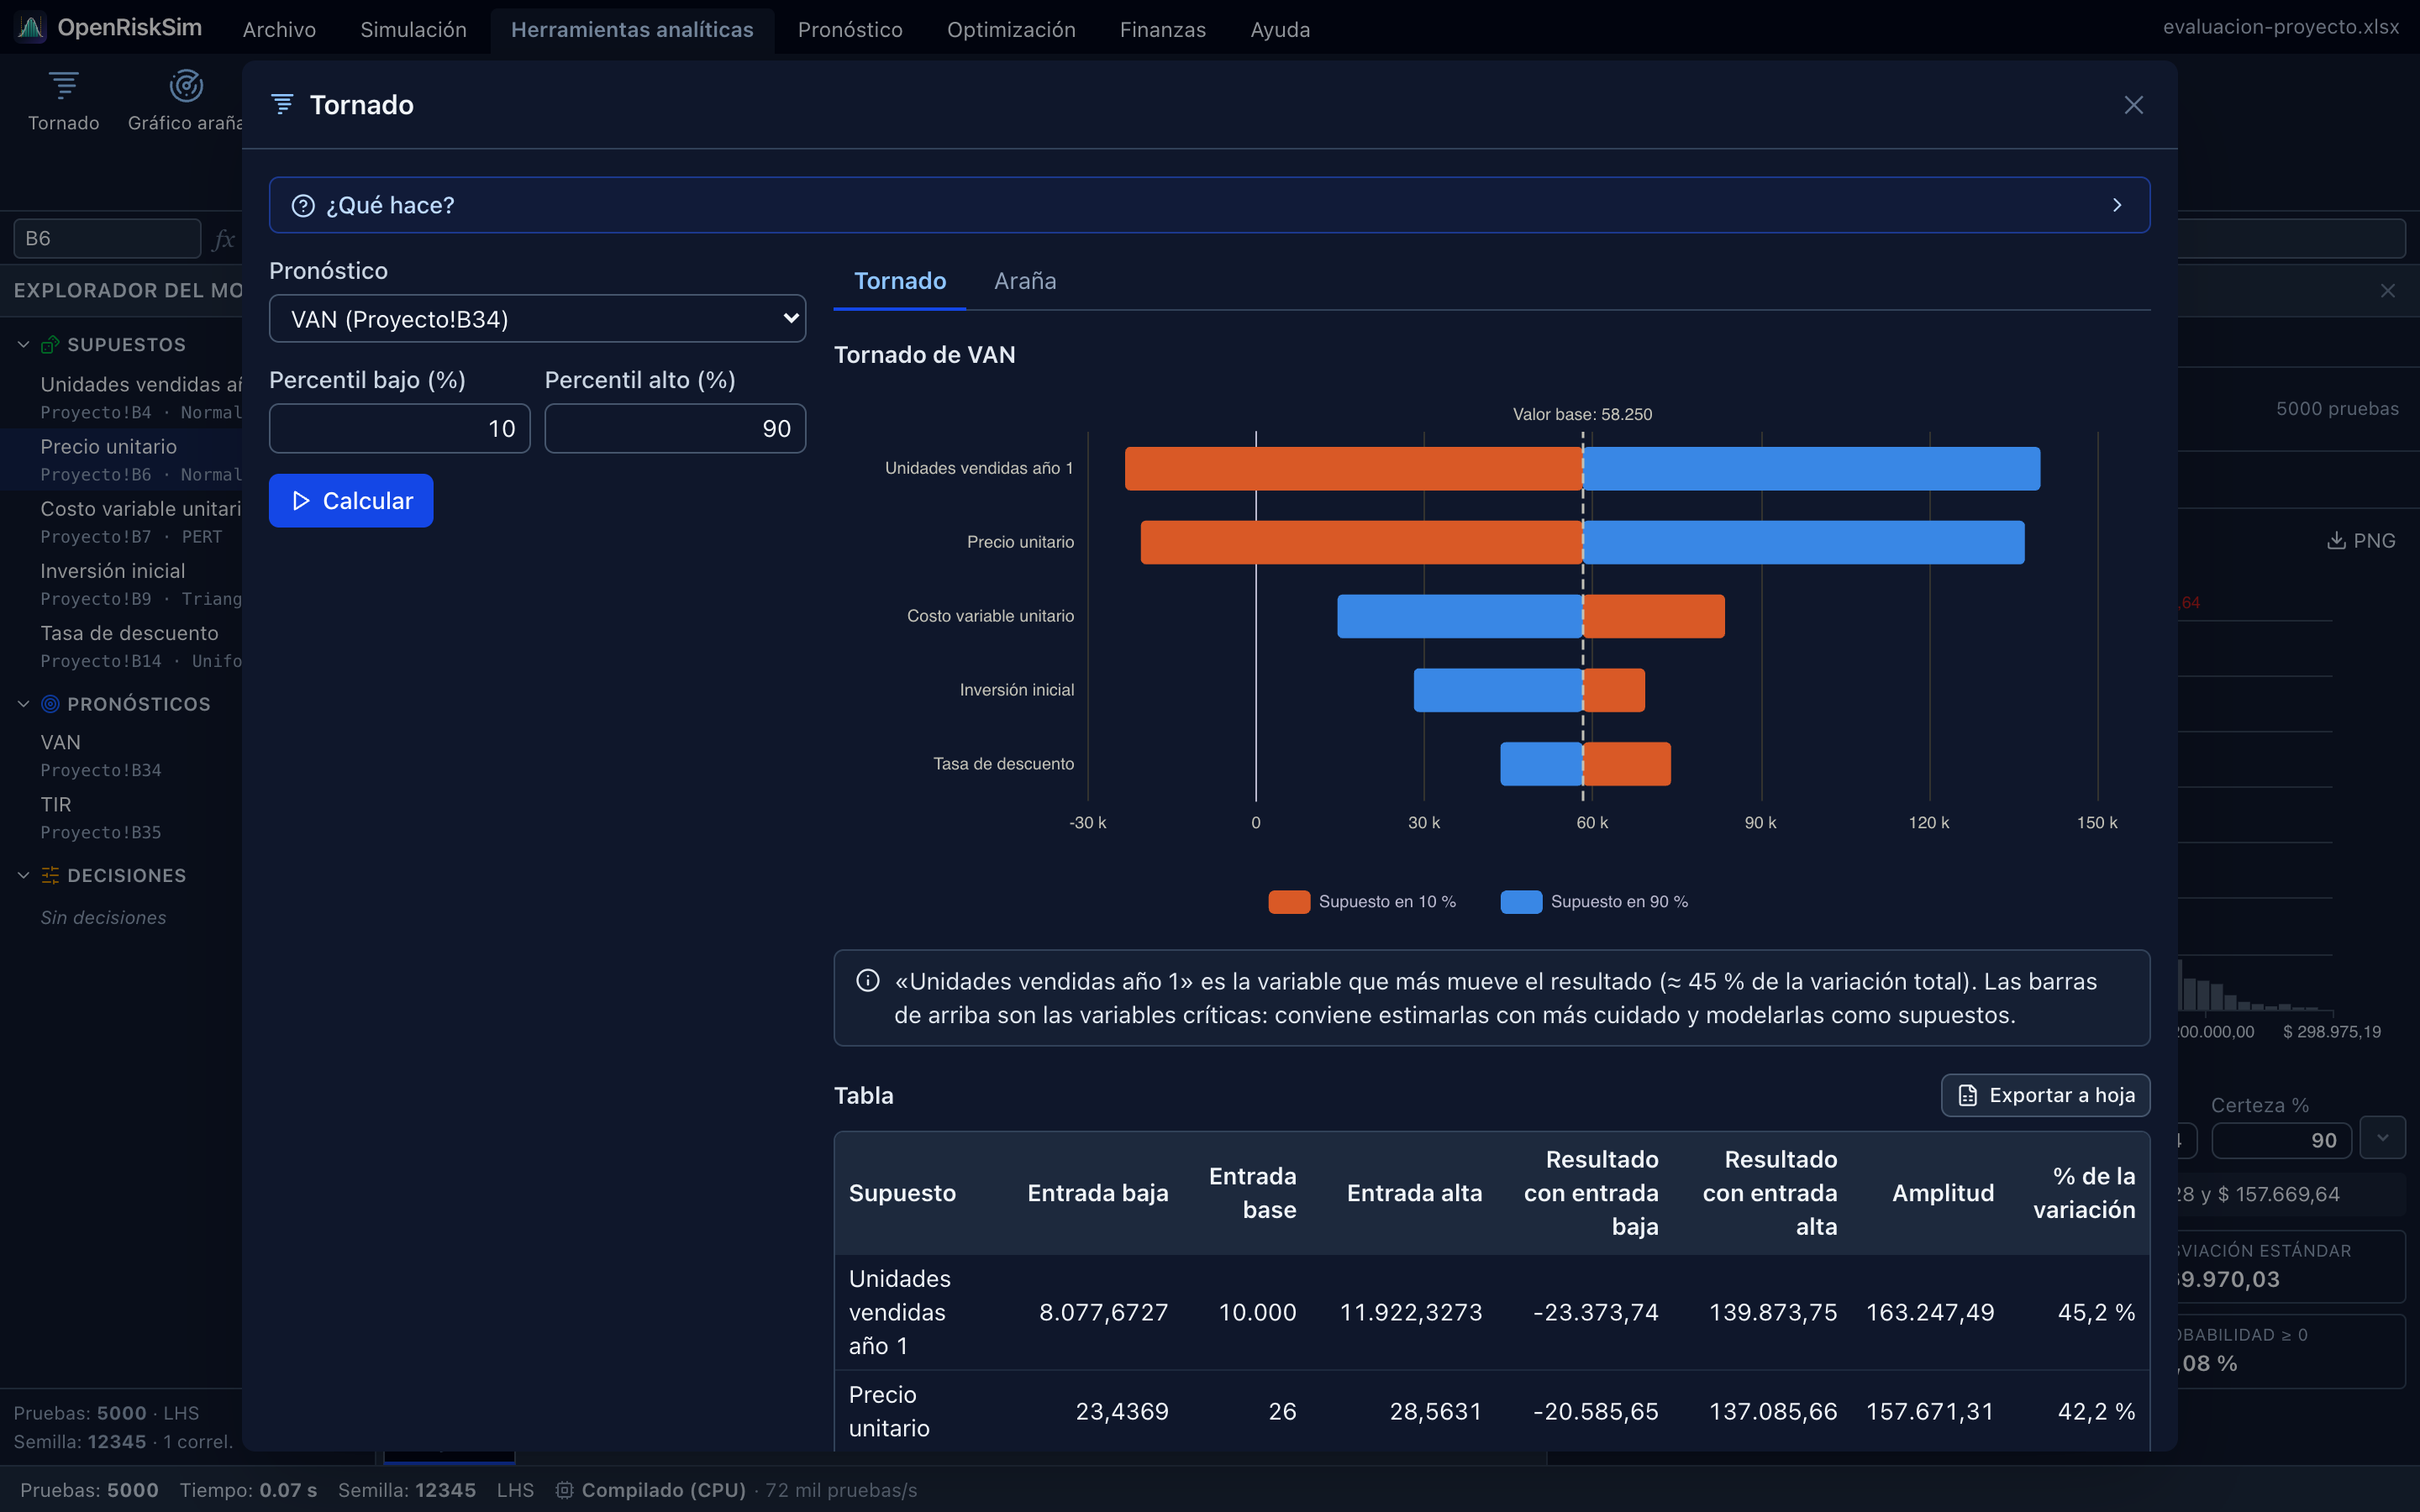
| Supuesto | VAN con P10 | VAN con P90 | Amplitud | % de la variación |
|---|---|---|---|---|
| Unidades vendidas año 1 | −$23 374 | $139 874 | $163 247 | 45,2 % |
| Precio unitario | −$20 586 | $137 086 | $157 671 | 42,2 % |
| Costo variable unitario | $83 612 | $14 487 | $69 125 | 8,1 % |
| Inversión inicial | $69 373 | $28 114 | $41 259 | 2,9 % |
| Tasa de descuento | $73 998 | $43 560 | $30 438 | 1,6 % |
Lectura: unidades y precio son, de lejos, las variables críticas: cada una, moviéndose sola entre su P10 y su P90, hace que el VAN cambie de signo. El costo variable tiene un efecto intermedio; la inversión y la tasa, menor. En las barras con los colores invertidos (costo, inversión y tasa: el azul, «supuesto en 90 %», queda a la izquierda) la relación es inversa: si la variable sube, el VAN baja.
TIP
Variables como los costos fijos, la tasa de impuesto o el valor de rescate no se modelaron como inciertas en este ejemplo. Si en tu proyecto tienen incertidumbre relevante, inclúyelas y verifica su peso en el tornado.
5. Definir los supuestos (con justificación)
Para cada variable crítica, define un supuesto (Simulación → Definir supuesto) y escribe en el informe por qué elegiste esa distribución y esos parámetros. Así está en el ejemplo:
| Supuesto | Celda | Distribución | Justificación (ejemplo de redacción) |
|---|---|---|---|
| Unidades vendidas año 1 | B4 | Normal (μ = 10 000; σ = 1 500), truncada en mínimo 0 | El estudio de mercado estima una demanda de 10 000 unidades con un error estándar de ±15 %. La normal refleja errores simétricos; se trunca en 0 porque no hay ventas negativas. |
| Precio unitario | B6 | Normal (μ = 26; σ = 2), truncada en mínimo 0 | Precio promedio de la competencia: $26, con dispersión observada de ±$2. |
| Costo variable unitario | B7 | PERT (10,5 – 12 – 15) | Cotizaciones de proveedores: el más probable es $12; el mínimo negociable $10,50 y el máximo, ante alzas de insumos, $15 (asimetría hacia arriba). |
| Inversión inicial | B9 | Triangular (220 000 – 250 000 – 310 000) | Presupuesto de obra: $250 000 más probable, con posibles sobrecostos de hasta 24 % y ahorros de hasta 12 %. |
| Tasa de descuento | B14 | Uniforme (10 % – 14 %) | La TMAR del inversionista está entre 10 % y 14 % según el WACC calculado con distintos supuestos de riesgo país. |
Cómo hacerlo con la primera:
- Selecciona
B4y pulsa Alt+A. - El nombre se propone solo («Unidades vendidas año 1 / Units sold year 1»); acórtalo si quieres.
- En la galería elige Normal, escribe Media
10000y Desviación estándar1500. - Abre Truncar la distribución, marca Mínimo y escribe
0. - Verifica en la vista previa que los valores P5–P95 sean razonables (≈ 7 500 a 12 500) y pulsa Aceptar.
Repite con las demás. Luego selecciona B34 y define el pronóstico VAN (formato Moneda), y B35 el pronóstico TIR (formato Porcentaje).
¿Supuesto en el año 1 o en cada año?
En este modelo el supuesto está en las unidades del año 1 y los demás años se proyectan con la tasa de crecimiento. Eso significa que, si el primer año la demanda es baja, todos los años lo serán (un error de estimación persistente). Es el enfoque más común y conservador. Si en cambio crees que cada año varía de forma independiente, define un supuesto por año (más trabajo, y suele dar menos riesgo porque las variaciones se compensan).
6. Correlación precio–cantidad
Un precio más alto suele reducir la cantidad vendida. Para reflejarlo:
- Simulación → Correlaciones.
- En la fila Precio unitario, columna Unidades vendidas año 1 (o viceversa), escribe
-0,5. - Comprueba el mensaje «Matriz válida (definida positiva)» y pulsa Aceptar.
Justificación sugerida: «Se asume una correlación de rangos de −0,5 entre precio y unidades, consistente con una demanda moderadamente elástica».
7. Configurar y ejecutar
Simulación → Configuración:
- Pruebas:
10000 - Semilla: Semilla fija,
12345 - Método de muestreo: Hipercubo latino (LHS)
- Aplicar correlaciones: marcado
Pulsa Aceptar y luego Ejecutar (Alt+R). Tarda alrededor de un segundo.
8. Interpretar los resultados
Resultados del VAN con 10 000 pruebas (si usaste la misma configuración, verás exactamente estos números):
| Estadístico | VAN | TIR |
|---|---|---|
| Media | $37 387 | 16,2 % |
| Mediana | $35 358 | 16,2 % |
| Desviación estándar | $70 370 | 8,2 % |
| Coeficiente de variación | 1,88 | 0,51 |
| Asimetría | 0,14 | −0,10 |
| Percentil 5 | −$74 287 | 2,6 % |
| Percentil 10 | −$49 805 | 5,9 % |
| Percentil 90 | $128 981 | 26,5 % |
| Percentil 95 | $157 001 | 29,7 % |
| IC 95 % de la media | [$36 008 ; $38 766] | [16,0 % ; 16,3 %] |
| P(VAN ≥ 0) / P(TIR ≥ 12 %) | 69,7 % | 69,8 % |
Cómo obtener las probabilidades en la ventana:
- P(VAN < 0): en la pestaña VAN, Tipo = Cola izquierda ≤, Límite superior =
0→ ≈ 30,3 %. - P(TIR ≥ 12 %): en la pestaña TIR, Cola derecha ≥, Límite inferior =
0,12→ ≈ 69,8 %. - Intervalo de 90 %: Dos colas, Certeza % =
90→ entre −$74 287 y $157 001.
Lo que dicen estos números
- El VAN esperado ($37 387) es menor que el VAN determinista ($58 250). No es un error: varias distribuciones son asimétricas (el costo variable PERT tiene media 12,25 > 12; la inversión Triangular tiene media 260 000 > 250 000), los impuestos solo se pagan cuando hay utilidad (efecto no lineal) y la correlación negativa reduce el ingreso esperado (precio alto con menos unidades). El escenario «todo en su valor más probable» resultaba optimista.
- El riesgo es alto: hay casi una probabilidad en tres de destruir valor (30,3 %), y el CV de 1,88 indica que la dispersión casi duplica el valor esperado.
- La pérdida posible es acotada pero relevante: en el 5 % de los peores escenarios el VAN es menor que −$74 287 (cerca del 27 % de la inversión inicial).
- La TIR y el VAN cuentan la misma historia: P(TIR ≥ 12 %) ≈ P(VAN ≥ 0), como se espera cuando la tasa de descuento está alrededor del 12 %.
9. Sensibilidad de la simulación
Herramientas analíticas → Sensibilidad, pronóstico VAN. A diferencia del tornado (que mueve una variable a la vez), esta herramienta usa las 10 000 pruebas, donde todo varía a la vez:
| Supuesto | Correlación de rangos | Contribución a la varianza |
|---|---|---|
| Unidades vendidas año 1 | +0,43 | 33,6 % |
| Precio unitario | +0,40 | 29,7 % |
| Costo variable unitario | −0,36 | 24,5 % |
| Inversión inicial | −0,20 | 7,4 % |
| Tasa de descuento | −0,16 | 4,8 % |
El costo variable gana peso respecto al tornado porque su distribución PERT es asimétrica hacia costos altos y porque en la simulación interactúa con el volumen. Las tres primeras variables explican cerca del 88 % de la incertidumbre del VAN.
10. ¿Y si no hubiera correlación?
Como prueba de robustez, en Configuración desmarca Aplicar correlaciones y ejecuta de nuevo:
| Con correlación −0,5 | Sin correlación | |
|---|---|---|
| Media del VAN | $37 387 | $41 662 |
| Desviación estándar | $70 370 | $97 232 |
| P(VAN < 0) | 30,3 % | 34,2 % |
| Intervalo de 90 % | −$74 287 a $157 001 | −$110 828 a $210 373 |
Ignorar la relación precio–demanda exagera la dispersión (los escenarios de precio alto y mucha demanda, o precio bajo y poca demanda, se vuelven más frecuentes). La conclusión cualitativa no cambia, pero las cifras de riesgo sí: justificar el coeficiente es importante. Vuelve a marcar Aplicar correlaciones antes de continuar.
11. Conclusión y recomendación
Un ejemplo de redacción para el informe:
Conclusión. En el escenario base el proyecto es rentable (VAN = $58 250; TIR = 19,1 %). Sin embargo, la simulación de Monte Carlo (10 000 pruebas, LHS, semilla 12345) muestra un VAN esperado de $37 387 con una desviación estándar de $70 370, y una probabilidad del 30,3 % de obtener un VAN negativo. Con 90 % de certeza el VAN estará entre −$74 287 y $157 001. El riesgo proviene principalmente del volumen de ventas, el precio y el costo variable, que explican el 88 % de la varianza del VAN.
Recomendación. El proyecto presenta un valor esperado positivo pero un riesgo elevado para un inversionista conservador. Se recomienda: (1) profundizar el estudio de mercado para reducir la incertidumbre sobre volumen y precio; (2) negociar contratos de suministro a precio fijo para acotar el costo variable; (3) evaluar una entrada por etapas o una inversión inicial menor. Si el inversionista tolera una probabilidad de pérdida cercana al 30 %, el proyecto puede aceptarse; en caso contrario, conviene postergar la decisión hasta contar con mejor información.
Puedes complementar con:
- Finanzas → Punto de equilibrio, pestaña VAN = 0 (modelo): ¿hasta qué precio o qué volumen puede caer la variable antes de que el VAN sea cero? Ver Punto de equilibrio.
- Herramientas analíticas → Tabla de escenarios: VAN para combinaciones de precio y unidades.
12. Entregar el trabajo
- Archivo → Guardar .xlsx: tu libro con el modelo (lo puede reabrir tu docente en OpenRiskSim).
- Antes de exportar el informe, deja en la ventana del VAN la certeza que quieras mostrar (por ejemplo Cola derecha ≥ 0).
- Archivo → Exportar informe → Imprimir / Guardar como PDF para anexar al informe, o Libro .xlsx con hojas de informe.
- Usa el botón PNG de cada gráfica para insertar el histograma y el tornado en tu documento.
- En la metodología indica: software (OpenRiskSim), número de pruebas, método de muestreo, semilla, distribuciones y correlaciones. Ver ¿Puedo citarlo en mi informe?.