
Pronóstico
La pestaña Pronóstico contiene tres herramientas para proyectar variables a partir de datos históricos. Sus resultados te ayudan a definir supuestos mejor fundamentados: por ejemplo, usar el pronóstico de demanda como valor esperado y su intervalo de predicción para elegir la dispersión.
«Pronóstico» tiene dos significados
En esta pestaña, pronóstico significa proyectar una serie hacia el futuro (forecasting). No confundir con las celdas pronóstico del modelo de simulación (las celdas azules de resultado), que en Risk Simulator se llaman forecast también.
Series de tiempo
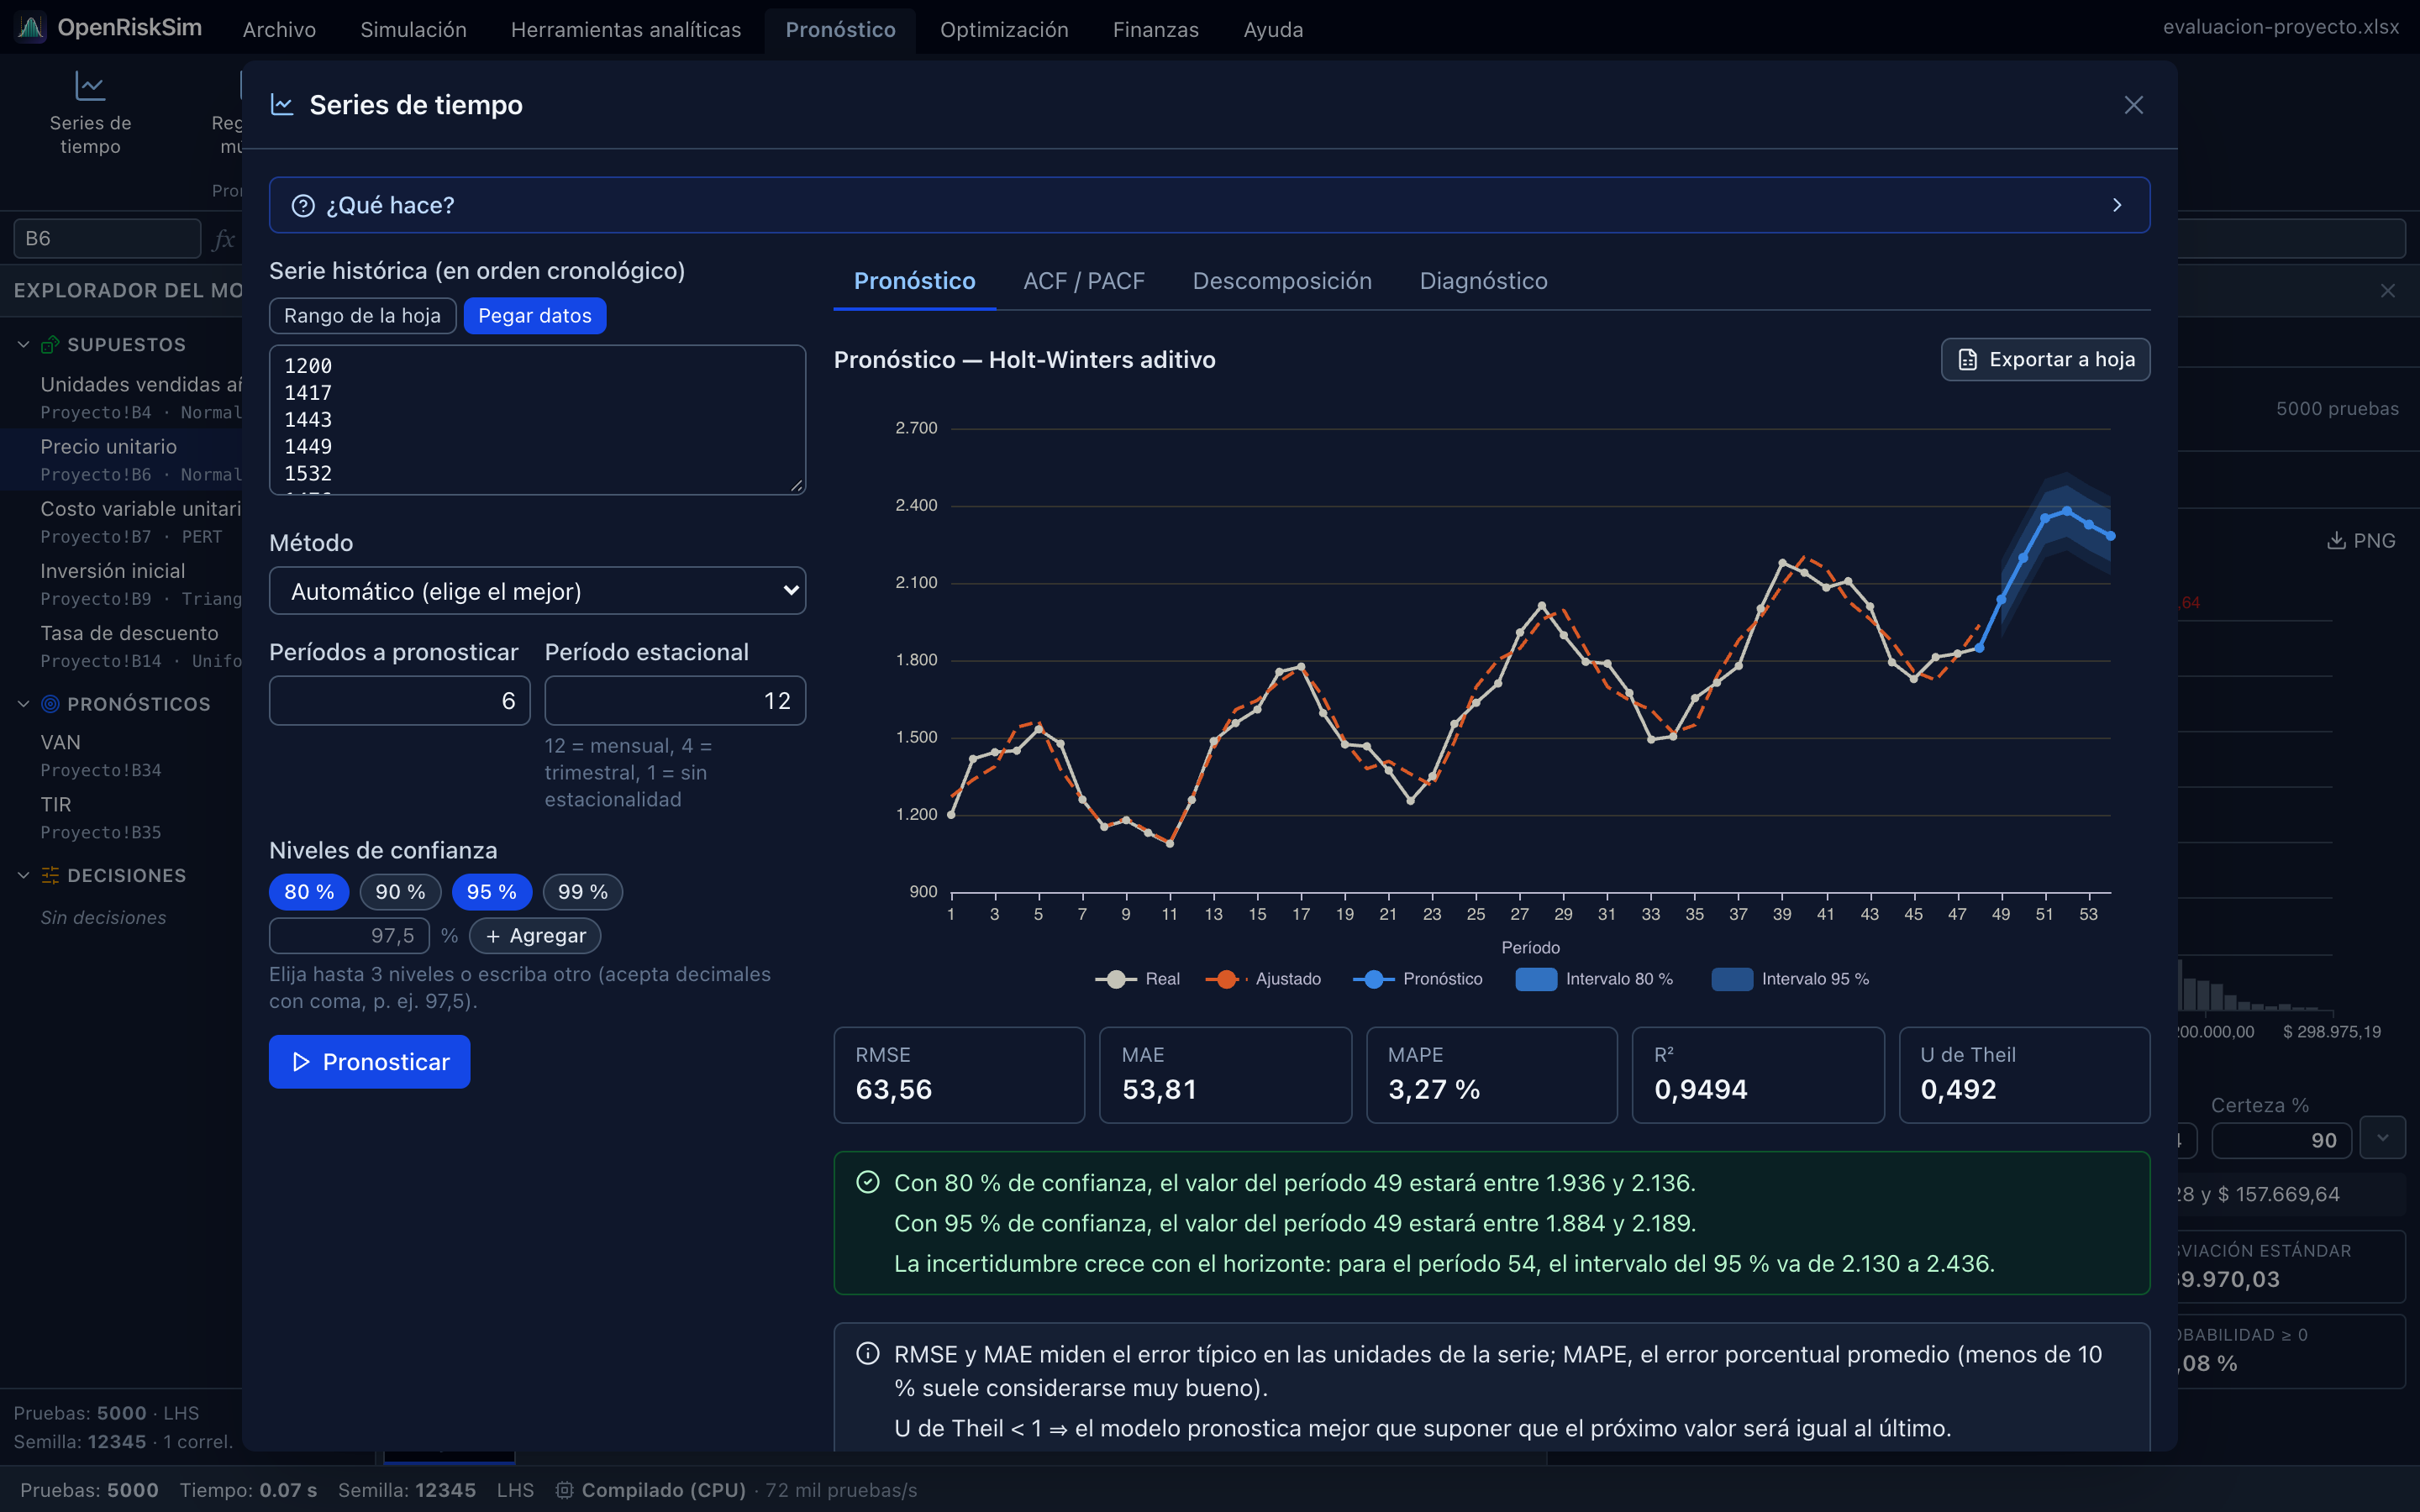
Para qué sirve. Pronostica una serie (ventas mensuales, demanda, precios…) varios periodos hacia adelante, con intervalos de predicción a los niveles de confianza que elijas (80 % y 95 % por defecto).
Cómo se usa.
- Serie histórica (en orden cronológico): un rango de la hoja o datos pegados. Una sola columna, del dato más antiguo al más reciente, sin huecos.
- Método (ver tabla).
- Períodos a pronosticar (6 por defecto) y, para los métodos estacionales, Período estacional (12 = mensual, 4 = trimestral, 1 = sin estacionalidad). Según el método aparecen Ventana del promedio, el orden (p, d, q) de ARIMA o el Tipo de tendencia.
- Niveles de confianza de los intervalos de predicción (ver abajo).
- Pulsa Pronosticar.
Niveles de confianza
El selector Niveles de confianza permite mostrar hasta 3 intervalos a la vez:
- Los botones 80 %, 90 %, 95 % y 99 % activan o desactivan cada nivel (por defecto, 80 % y 95 %).
- En Otro nivel (%) puedes escribir cualquier nivel entre 50 y 99,9 %, con decimales y coma decimal (por ejemplo
97,5), y pulsar Agregar o Enter. Los niveles personalizados aparecen como botones con una ✕ para quitarlos. - Siempre queda al menos un nivel. Si ya hay tres, el aviso «Máximo 3 niveles: quite uno antes de agregar otro.» pide quitar uno primero.
Cambiar los niveles después de pronosticar recalcula los intervalos al instante con los mismos datos y el mismo método. El método Automático usa los mismos niveles para todos los candidatos.
Métodos y cuándo usarlos
| Método | Cuándo usarlo |
|---|---|
| Automático (elige el mejor) | Si no sabes cuál elegir. Prueba promedio móvil, suavizamiento simple, Holt, Holt amortiguado, Holt-Winters (si hay al menos dos ciclos completos), ARIMA automático y tendencia lineal; los ajusta con el 80 % inicial de los datos, mide el RMSE en el 20 % final y se queda con el de menor error. La tabla Comparación de métodos muestra el ranking. |
| Promedio móvil | Series sin tendencia ni estacionalidad, para suavizar ruido. El pronóstico es plano. |
| Suavizamiento exponencial simple | Series sin tendencia ni estacionalidad; pondera más los datos recientes (parámetro α). |
| Holt (tendencia lineal) | Series con tendencia (crecimiento o caída sostenida). |
| Holt amortiguado | Tendencia que se espera que se suavice con el tiempo; suele ser más prudente a largo plazo. |
| Holt-Winters aditivo (estacional) | Tendencia + estacionalidad de amplitud constante (p. ej. +200 unidades cada diciembre). |
| Holt-Winters multiplicativo (estacional) | Estacionalidad proporcional al nivel (p. ej. +15 % cada diciembre). Requiere datos positivos. |
| ARIMA(p, d, q) | Si sabes qué orden usar (por las gráficas ACF/PACF). d = número de diferencias para quitar la tendencia. |
| ARIMA automático | Elige d con pruebas de Dickey-Fuller y luego prueba todos los p, q ≤ 3, quedándose con el de menor AIC (como auto.arima de R). |
| Línea de tendencia | Lineal, Exponencial, Logarítmica, Potencial, Polinómica grado 2 o grado 3, como las líneas de tendencia de Excel. Útil para series cortas. |
Los métodos estacionales necesitan al menos dos ciclos completos (24 datos mensuales con período 12).
Cómo interpretar
Pestaña Pronóstico. La gráfica muestra la serie Real, los valores Ajustados por el modelo y el Pronóstico con una banda por nivel elegido (Intervalo 80 %, Intervalo 95 %, Intervalo 97,5 %…): cuanto más alto el nivel, más ancha la banda, y cuanto más lejos en el horizonte, también. Debajo:
| Métrica | Significado |
|---|---|
| RMSE | Raíz del error cuadrático medio, en unidades de la serie. Penaliza más los errores grandes. |
| MAE | Error absoluto medio, en unidades de la serie. |
| MAPE | Error porcentual absoluto medio. Menos de 10 % suele considerarse muy bueno; 10–20 % bueno. No sirve si la serie tiene ceros. |
| R² | Proporción de la variación de la serie explicada por los valores ajustados. |
| U de Theil | Compara el modelo con el pronóstico ingenuo «el próximo valor será igual al último». U < 1 ⇒ el modelo es mejor que el ingenuo; U ≥ 1 ⇒ no aporta, prueba otro método. |
Un recuadro redacta la interpretación de cada nivel para el primer período pronosticado, por ejemplo: «Con 95 % de confianza, el valor del período 25 estará entre 1 180 y 1 420.», y recuerda que «La incertidumbre crece con el horizonte» dando el intervalo del nivel más alto para el último período.
También verás los Parámetros estimados (α, β, γ, coeficientes ARIMA…) y la tabla de Valores pronosticados, con las columnas Período, los límites inferiores (Inf. 95 %, Inf. 80 %, del más ancho al más estrecho), el Pronóstico y los límites superiores (Sup. 80 %, Sup. 95 %). Exportar a hoja crea una hoja con Período, Real, Ajustado, Pronóstico y un par de columnas Límite inferior X % / Límite superior X % por cada nivel.
Intervalo de predicción, no de confianza de la media
Estos intervalos indican dónde caerá cada valor futuro de la serie, incluida su variabilidad propia: por eso son anchos y se ensanchan con el horizonte. No son la precisión del valor medio pronosticado. Ver Tres intervalos que no hay que confundir.
Pestaña ACF / PACF. Autocorrelaciones simple y parcial por Rezago. Las barras que salen de las líneas punteadas (±1,96/√n) son significativas. Picos en los rezagos 12, 24… sugieren estacionalidad mensual; una ACF que decae lentamente sugiere tendencia (serie no estacionaria). Guía clásica para ARIMA: una PACF que se corta en el rezago p sugiere AR(p); una ACF que se corta en q sugiere MA(q).
Pestaña Descomposición. Separa la Serie observada en Tendencia, Componente estacional (patrón que se repite cada período) y Residuo (irregular).
Pestaña Diagnóstico.
- Prueba de Dickey-Fuller aumentada: p < 0,05 ⇒ la serie es estacionaria; p ≥ 0,05 ⇒ tiene tendencia o raíz unitaria y ARIMA necesitará d ≥ 1.
- Prueba de Ljung-Box de los residuos: p ≥ 0,05 ⇒ los residuos son ruido blanco (el modelo capturó la estructura); p < 0,05 ⇒ queda autocorrelación y el modelo puede mejorarse.
- Períodos estacionales candidatos con su Fuerza (cercana a 1 ⇒ patrón estacional marcado).
Del pronóstico al supuesto
Para usar el pronóstico de ventas del año 1 en tu simulación: pon como supuesto una Normal con media = valor pronosticado y desviación ≈ (límite superior 95 % − límite inferior 95 %) / 3,92 (con el nivel 95 % seleccionado; para 90 % divide entre 3,29 y para 80 %, entre 2,56). Si la banda es asimétrica, una Triangular o PERT con los límites del 95 % como mínimo y máximo es una alternativa sencilla.
Regresión múltiple
Para qué sirve. Estima una ecuación lineal Y = b₀ + b₁·X₁ + … + bₖ·Xₖ por mínimos cuadrados: por ejemplo, demanda en función del precio, el ingreso y la publicidad. Equivale a la herramienta Regresión del complemento de análisis de datos de Excel.
Cómo se usa.
- Variable dependiente (Y): una sola columna.
- Variables independientes (X): uno o más rangos (Agregar rango X); cada rango puede tener varias columnas. Si pegas una tabla de Excel, las columnas van separadas por tabulación.
- Primera fila con encabezados: Detectar automáticamente, sí o no. Los encabezados dan nombre a las variables.
- Incluir constante (b₀) (marcado por defecto).
- Regresión por pasos (stepwise), opcional, con p para entrar (0,05) y p para salir (0,10).
- Nivel de confianza de los intervalos de confianza de los coeficientes: un solo nivel, 95 % por defecto (como Excel). Elige 80, 90, 95 o 99 %, o escribe otro entre 50 y 99,9 % (por ejemplo
97,5) y pulsa Usar. Si lo cambias después de estimar, la regresión se recalcula con los mismos datos. - Pulsa Estimar. Las filas con datos faltantes o no numéricos se omiten (se indica cuántas).
Cómo interpretar.
| Resultado | Lectura |
|---|---|
| R² / R² ajustado | Porcentaje de la variación de Y explicado por el modelo. El ajustado penaliza variables innecesarias: úsalo para comparar modelos con distinto número de X. |
| Estadístico F y su p-valor | p < 0,05 ⇒ el modelo en conjunto es significativo. |
| Error estándar de la regresión | Error típico de la predicción, en unidades de Y. |
| Coeficientes | Cada coeficiente es el cambio en Y por una unidad más de esa X, manteniendo las demás constantes. Se muestran su Error estándar, estadístico t, p-valor e IC al nivel elegido (columna IC 95 %, IC 90 %…; al exportar, IC X % inferior e IC X % superior). Un * marca p < 0,05 (la variable es significativa). |
| VIF | Factor de inflación de la varianza. VIF > 10 (⚠) ⇒ multicolinealidad: esas X están muy correlacionadas entre sí y sus coeficientes son inestables. |
| Durbin-Watson | Cercano a 2 ⇒ sin autocorrelación de los residuos. Menor que 1,5 o mayor que 2,5 ⇒ posible autocorrelación (frecuente con series de tiempo): los p-valores pueden no ser confiables. |
| Tabla ANOVA | Sumas de cuadrados de Regresión, Residuos y Total, con grados de libertad y cuadrados medios. |
| Gráficos de residuos | Residuos vs ajustados, Real vs ajustado, Residuos en orden e Histograma de residuos. Los residuos deberían ser una nube sin patrón alrededor de 0. Forma de embudo ⇒ heterocedasticidad; curva ⇒ falta una relación no lineal. |
La herramienta también redacta la interpretación de cada coeficiente significativo, por ejemplo: «Por cada unidad adicional de "Publicidad", "Ventas" aumenta en 3,2 unidades, manteniendo lo demás constante (significativo al 5 %). Con 95 % de confianza, el coeficiente de "Publicidad" está entre 2,1 y 4,3.» El IC del coeficiente indica la precisión con que se estimó el efecto, no el rango de Y. La significación (*) se evalúa siempre al 5 %, independientemente del nivel elegido para los intervalos.
Regresión por pasos. Agrega en cada paso la variable más significativa (si su p-valor es menor que p para entrar) y quita las que dejan de serlo (p-valor mayor que p para salir). El resultado indica las Variables seleccionadas. Útil cuando tienes muchas X candidatas, pero no reemplaza el criterio económico: una variable sin sentido teórico no debería quedarse solo por su p-valor.
Procesos estocásticos
Para qué sirve. Simula trayectorias futuras de una variable financiera (precio de un commodity, tipo de cambio, tasa de interés) y muestra un abanico de percentiles en cada momento.
Cómo se usa.
- Elige el Proceso:
- Movimiento browniano geométrico: el valor crece a una Deriva (crecimiento anual) con shocks proporcionales a la Volatilidad anual. Es el modelo clásico de precios de acciones; el valor nunca es negativo.
- Reversión a la media (Ornstein-Uhlenbeck): la variable tiende a volver a una Media de largo plazo con cierta Velocidad de reversión; la volatilidad se expresa en unidades de la variable. Adecuada para tasas de interés, precios de commodities o costos.
- Difusión con saltos (Merton): como el browniano geométrico, más Saltos por año ocasionales de Tamaño medio del salto y Desv. del salto dados (crisis, noticias).
- Define el Valor inicial, Δt (años por paso) (1/12 = mensual, 1/252 = diario hábil), Pasos (36 por defecto) y Trayectorias (1 000 por defecto, hasta 20 000), y la semilla.
- Elige los Niveles de confianza de las bandas del abanico: hasta 3, por defecto 50 %, 80 % y 90 % (mismo selector que en Series de tiempo; acepta niveles como
97,5). - Pulsa Simular.
Estimar parámetros desde datos históricos. Pega o selecciona una Serie histórica de precios, indica el Δt de los datos (años) y pulsa Estimar: la herramienta calcula la deriva y la volatilidad (browniano geométrico) o la media de largo plazo, la velocidad y la volatilidad (reversión a la media), y toma como valor inicial el último dato.
Cómo interpretar. El gráfico muestra la Mediana y una banda por nivel, con sus percentiles: con los niveles por defecto, 90 % central (P5–P95), 80 % central (P10–P90) y 50 % central (P25–P75); un nivel de 95 % se rotula 95 % central (P2,5–P97,5). Además se dibujan algunas Trayectorias de ejemplo. Las bandas son percentiles de las trayectorias simuladas en cada momento (una banda de certeza, como la del histograma de un pronóstico), y cambiar los niveles las recalcula sin volver a simular. La conclusión se resume con el nivel más alto: «Al final del horizonte (3 años) la mediana es X y hay un 90 % de probabilidad de que el valor quede entre A y B», y la tabla del final del horizonte incluye el intervalo de cada banda. El histograma Distribución al final del horizonte puede servirte para definir un supuesto: por ejemplo, una PERT con el P5, la mediana y el P95 del último período como mínimo, más probable y máximo. Exportar a hoja copia, para cada momento, los percentiles (P5, P10, P25, P50, P75, P90, P95) y los límites Inferior X % / Superior X % de cada banda.