
Optimización
La herramienta Optimización busca los valores de las variables de decisión (celdas amarillas) que maximizan o minimizan un pronóstico, respetando restricciones. Es el equivalente del Optimizer de Risk Simulator o de OptQuest en Crystal Ball.
Antes de empezar
- Define las variables de decisión con Simulación → Definir decisión, indicando su tipo (Continua, Entera, Binaria o Discreta) y su rango. Ver Variables de decisión.
- Define al menos un pronóstico (el objetivo).
- Para optimización estocástica, define también los supuestos.
Estática vs estocástica
En Tipo de optimización eliges:
| Tipo | Cómo evalúa cada candidato | Cuándo usarla |
|---|---|---|
| Estática (determinística) | Recalcula la hoja con los supuestos en su valor base. Muy rápida. | Problemas sin incertidumbre, o para una primera solución. |
| Estocástica (con simulación) | Para cada combinación candidata corre una simulación corta (Pruebas por simulación, 500 por defecto) y optimiza un Estadístico del pronóstico. | Cuando la incertidumbre cambia la decisión óptima: inventarios, carteras, capacidad. |
En modo estocástico el Estadístico puede ser: Media, Mediana, Desviación estándar, Coef. de variación, Percentil 5/10/90/95, Prob. de superar umbral o Prob. de no superar umbral (con un Umbral). Así puedes plantear objetivos como «maximizar la media de la utilidad», «minimizar la desviación estándar del retorno» o «maximizar la probabilidad de que el VAN supere 0».
Costo de la optimización estocástica
Cada evaluación corre una simulación completa: 200 evaluaciones × 500 pruebas = 100 000 recálculos del libro. Usa pocas pruebas (300–1 000) y pocas evaluaciones (50–200) para empezar; luego verifica la solución con una simulación normal de más pruebas.
Configurar el problema
| Campo | Descripción |
|---|---|
| Variables de decisión | Tabla de solo lectura con nombre, rango y tipo de cada decisión del modelo. |
| Objetivo | El pronóstico a optimizar. |
| Sentido | Maximizar o Minimizar. |
| Restricciones → Agregar | Cada restricción es una Celda (cualquier celda del libro, p. ej. Cartera!E10) o un Pronóstico (en modo estocástico, con su estadístico), un operador <=, >= o =, y un Límite. Ejemplo: Cartera!E10 = 1 (los pesos suman 100 %). |
| Algoritmo | Ver abajo. |
| Máx. evaluaciones | Presupuesto de evaluaciones (1 000 por defecto). |
| Semilla aleatoria | Para que los algoritmos con azar den el mismo resultado. |
| Frontera eficiente | Opcional: re-optimiza variando el límite de una restricción (ver abajo). |
Pulsa Optimizar. La barra de progreso muestra las evaluaciones y el mejor valor; puedes Detener y quedarte con la mejor solución encontrada.
Algoritmos
| Algoritmo | Descripción | Adecuado para |
|---|---|---|
| Automático | Elige según el problema: si hay variables enteras, binarias o discretas usa el algoritmo genético; si todas son continuas y hay restricciones con evaluaciones rápidas, Genético + Nelder-Mead (el genético explora y Nelder–Mead afina); si no, Nelder–Mead con reinicios. | Casi siempre. |
| Nelder-Mead (simplex) | Método de búsqueda directa sin derivadas que mueve un «simplex» de puntos; con reinicios para escapar de óptimos locales. Las restricciones se manejan con penalización (lagrangiano aumentado). | Variables continuas, funciones suaves. Rápido. |
| Algoritmo genético | Población de soluciones que se cruzan y mutan; selección por torneo con las reglas de factibilidad de Deb (una solución factible siempre gana a una infactible). | Variables enteras/binarias/discretas, funciones con muchos óptimos locales, ruido de simulación. |
| Recocido simulado | Acepta a veces soluciones peores con una probabilidad que disminuye («enfriamiento»), para escapar de óptimos locales. | Alternativa global, problemas pequeños. |
Resultados
Pestaña Solución.
- Tarjetas con el mejor valor del objetivo, si es Factible, el número de Evaluaciones y el Algoritmo usado.
- Un mensaje con la conclusión («Solución encontrada: al maximizar "Utilidad" se obtiene…») y el motivo de término (convergió, se alcanzó el máximo de evaluaciones, detenido por el usuario).
- Valores de las decisiones: Valor actual y Valor óptimo de cada una.
- Estado de cada restricción (Condición, Valor, ¿Cumple?).
- Aplicar solución escribe los valores óptimos en las celdas de decisión. Exportar a hoja guarda la tabla.
Pestaña Convergencia. Evolución del mejor valor según las evaluaciones. Si la curva sigue subiendo al final, aumenta Máx. evaluaciones.
Pestaña Frontera eficiente. Ver abajo.
Verifica siempre
Los algoritmos de optimización no garantizan el óptimo global en problemas difíciles. Prueba con otra semilla u otro algoritmo, y tras Aplicar solución corre una simulación normal con más pruebas para confirmar el resultado.
Frontera eficiente
Marca Frontera eficiente (variar el límite de una restricción), elige la restricción y el rango de límites (desde, hasta, número de pasos). La herramienta re-optimiza para cada límite y dibuja los óptimos. Cada punto muestra cuánto objetivo se gana al relajar la restricción: por ejemplo, más rentabilidad esperada a cambio de más riesgo.
Ejemplo con Cartera de inversión: objetivo = maximizar la media del Retorno de la cartera (estocástica), restricciones Cartera!E10 = 1 (pesos suman 1) y pronóstico Retorno de la cartera con estadístico Desviación estándar <= límite. Variando el límite de 4 % a 14 % obtienes la frontera riesgo–retorno de Markowitz.
Ejemplo: inventario (vendedor de periódicos)
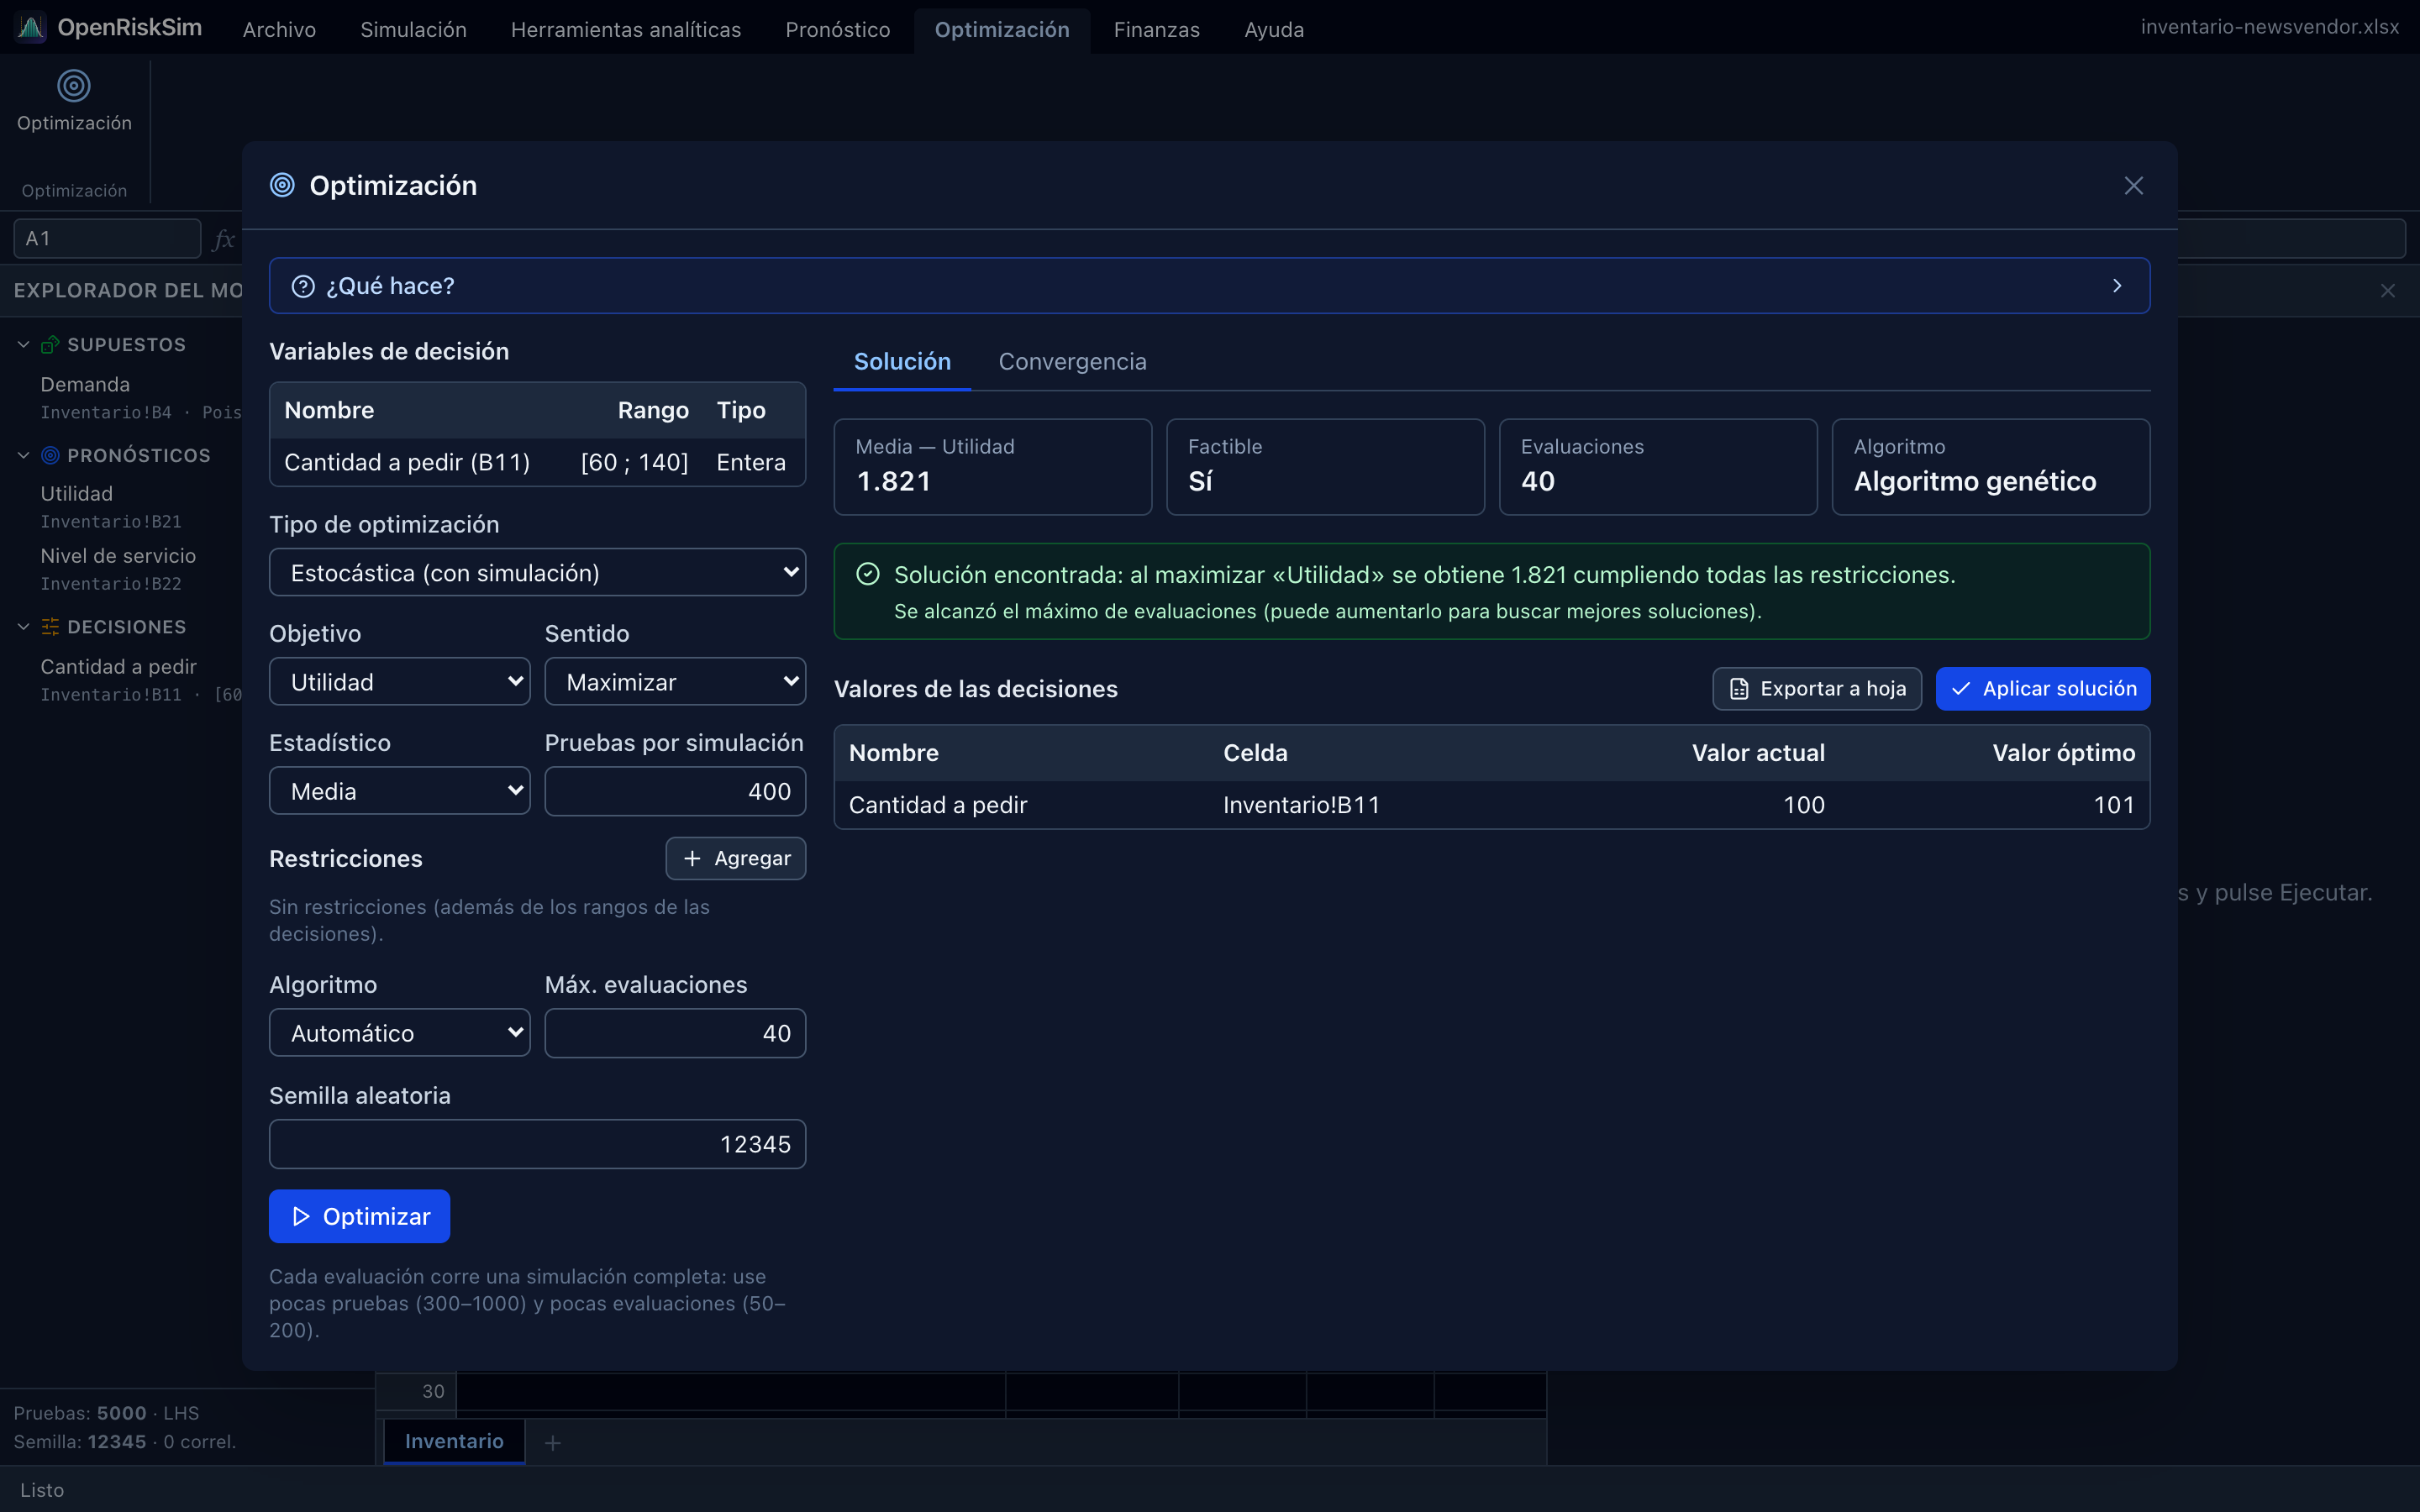
Abre Archivo → Ejemplos → Inventario (vendedor de periódicos). La demanda sigue una Poisson con media 100; cada unidad cuesta $30, se vende a $50, la que sobra se rescata a $10 y cada faltante cuesta $5 de imagen. La decisión es la Cantidad a pedir (B11, entera entre 60 y 140).
- Optimización → Optimización.
- Tipo de optimización: Estocástica (con simulación).
- Objetivo: Utilidad; Sentido: Maximizar; Estadístico: Media.
- Pruebas por simulación: 400; Máx. evaluaciones: 40 (son pocas combinaciones posibles); Algoritmo: Automático (elegirá el genético por ser entera).
- Optimizar.
Resultado: la cantidad óptima es ≈ 101 unidades, con una utilidad media cercana a $1 820. Coincide con la teoría del problema del vendedor de periódicos: la cantidad óptima es el cuantil de la demanda en la razón crítica (precio − costo + penalización) / (precio − rescate + penalización) = 25/45 ≈ 0,556 (la celda B24 del ejemplo la calcula), que para una Poisson(100) es ≈ 101.
Prueba después a minimizar la Prob. de no superar umbral de la utilidad con umbral 1 500, o a agregar una restricción sobre el Nivel de servicio (pronóstico, estadístico Media, >= 0,95), y observa cómo cambia la decisión.